Domain aufwenden.de kaufen?
Wir ziehen mit dem Projekt
aufwenden.de um.
Sind Sie am Kauf der Domain
aufwenden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aufwenden.de kaufen?
Warum gibt es kein Warmwasser und zu wenig Mischwasser?
Es gibt verschiedene mögliche Gründe dafür, warum es kein Warmwasser gibt und zu wenig Mischwasser vorhanden ist. Es könnte sein, dass es ein Problem mit der Heizungsanlage gibt, wie zum Beispiel eine Störung oder einen Defekt. Es könnte auch sein, dass die Warmwasserbereitung nicht ausreichend dimensioniert ist, um den Bedarf zu decken. Es ist ratsam, einen Fachmann zu Rate zu ziehen, um die genaue Ursache des Problems zu ermitteln und eine Lösung zu finden. **
Suche nach einer Formel für Mischwasser, das warm und kalt ist.
Eine gängige Formel zur Berechnung der Temperatur von Mischwasser ist die Mischungstemperaturformel. Diese lautet: Mischtemperatur = (Volumen von warmem Wasser * Temperatur von warmem Wasser + Volumen von kaltem Wasser * Temperatur von kaltem Wasser) / (Volumen von warmem Wasser + Volumen von kaltem Wasser). Diese Formel berücksichtigt das Volumen und die Temperatur des warmen und kalten Wassers, um die resultierende Mischtemperatur zu berechnen. **
Ähnliche Suchbegriffe für Mischwasser
Top-Angebote
Produkte zum Begriff Mischwasser:
-
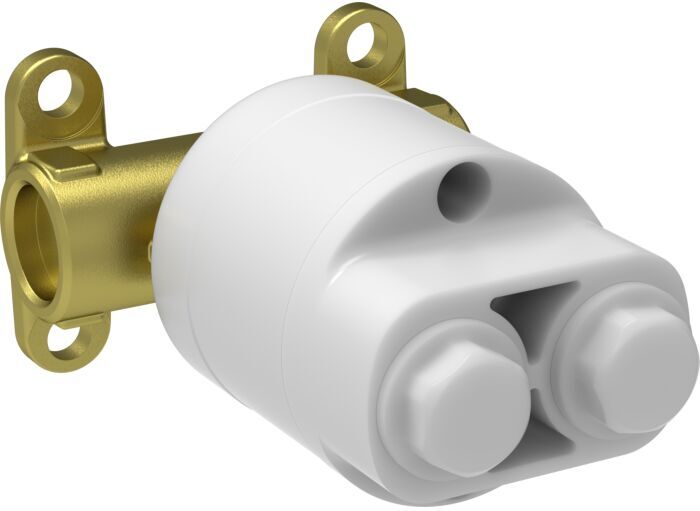
Schell Grundkörper 018670099 Selbstschluss, für MischwasserSchell Grundkörper 018670099für Unterputz-Dusch-Armaturen LINUS / LINUS Basic D-SC-Mmanuelle Auslösung mit automatischem Schließvorgangmit abgedichteten Gehäusedurchführungen und innenliegender Vorabsperrungmit MasterboxRohbaugehäuseUnterputz-Dusch-Armatur mit 2 VorabsperrungenSelbstschlusskartusche SC II mit Heißwasserbegrenzung2 Vorfilter2 Rückflussverhinderer RV (EN 1717: EB)SpülstutzenPutzdeckelLaufzeit 5 - 30 s einstellbarDurchfluss bei 3 bar 10 l/minFließdruck 10 - 50 barmax. Ruhedruck 8 barmax. Betriebstemperatur 70 °C (80 °C für thermische Desinfektion)Werkstoff Gehäuse KunststoffWasserstreckeentzinkungsbeständiges Messing konform TrinkwVAbmessungen B 138 mm x H 149 mm x T 120 mmEinbautiefe 80 - 104 mmAnschluss 2x G 1/2 IGAbgang G 1/2 IGZertifikate P-IX 19960/IBDVGWACSBelgaquaGeräuschklasse IDurchflussklasse B185,08 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Behrendt, Christian: Starker Rücken ohne AnstrengungStarker Rücken ohne Anstrengung , Schmerzfrei durch Überwindung der Sitzkrankheit , Lichtmaschinen > Autoelektrik , Erscheinungsjahr: 20221003, Produktform: Leinen, Autoren: Behrendt, Christian, Seitenzahl/Blattzahl: 250, Keyword: Sitzen; Wirbelsäule; Bandscheibe; Sturfen; Orthopädie; Rückenschmerzen; Haltung; Bandscheibenvorfall; Bürostuhl, Fachschema: Orthopädie~Sport / Training~Training (körperlich)~Gesundheitswesen, Fachkategorie: Public Health und Präventivmedizin~Orthopädie und Brüche, Thema: Optimieren, Warengruppe: HC/Fitneß/Aerobic/Bodybuilding/Gymnastik, Fachkategorie: Fitness und Workout, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Braumüller GmbH, Verlag: Braumüller GmbH, Verlag: Braumüller Verlag, Länge: 213, Breite: 152, Höhe: 22, Gewicht: 722, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rohrleitungskennzeichen Mischwasser - 100x15 mm Folie selbstklebendRohrleitungskennzeichen Mischwasser - 100x15 mm Folie selbstklebend Rohrleitungskennzeichnung Mischwasser Rohrleitungskennzeichen Mischwasser 15x100mm Das grüne Einzeletikett ist rechts und links mit jeweils einer Pfeilspitze ausgestattet. Das gesamte Etikett hat einen weißen Rand und auch der Text Mischwasser ist in weißer Schrift abgebildet. Bei der Kennzeichnung von Rohrleitungen sind unterschiedliche nationale und europäische Vorgaben und Regeln zu beachten. Neben der ASR A1.3 sind die CLP/GHS-Verordnung, die DIN 2403 (Stand 06-2014) und die technischen Regeln für Gefahrstoffe (TRGS) 201 maßgeblich. Folgende Vorgaben sind dabei u.a. zu erfüllen: Gruppen- und u. U. Zusatzfarbe des Durchflussstoffes Durchflussrichtung mittels Fließrichtungspfeilen Durchflussstoff (als Text, chemische Formel oder Kurzzeichen) bei Gefahrstoffen nach Chemikaliengesetz die Gefahrenpiktogramme nach CLP-/GHS-Verordnung Eine deutliche Kennzeichnung der Rohrleitungen nach dem Durchflussstoff ist im Interesse der Sicherheit, der sachgerechten Instandsetzung und der wirksamen Brandbekämpfung unerlässlich. Sie soll auf Gefahren hinweisen, um Unfälle und gesundheitliche Schäden zu vermeiden. Die aktuelle DIN 2403 und die TRGS 201 schreiben bei Durchflussstoffen, die nach dem Chemikaliengesetz als Gefahrstoffe eingestuft sind eine Kennzeichnung mit den GHS-Symbolen vor. Rohrleitungskennzeichen für Wasser unterliegen nicht der Kennzeichnungspflicht mit GHS Piktogrammen. Material: Folie selbstklebend1,44 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Rohrleitungskennzeichen Mischwasser - 187x26 mm Folie selbstklebendRohrleitungskennzeichen Mischwasser - 187x26 mm Folie selbstklebend Rohrleitungskennzeichnung Mischwasser Rohrleitungskennzeichen Mischwasser 26x187mm Das grüne Einzeletikett ist rechts und links mit jeweils einer Pfeilspitze ausgestattet. Das gesamte Etikett hat einen weißen Rand und auch der Text Mischwasser ist in weißer Schrift abgebildet. Bei der Kennzeichnung von Rohrleitungen sind unterschiedliche nationale und europäische Vorgaben und Regeln zu beachten. Neben der ASR A1.3 sind die CLP/GHS-Verordnung, die DIN 2403 (Stand 06-2014) und die technischen Regeln für Gefahrstoffe (TRGS) 201 maßgeblich. Folgende Vorgaben sind dabei u.a. zu erfüllen: Gruppen- und u. U. Zusatzfarbe des Durchflussstoffes Durchflussrichtung mittels Fließrichtungspfeilen Durchflussstoff (als Text, chemische Formel oder Kurzzeichen) bei Gefahrstoffen nach Chemikaliengesetz die Gefahrenpiktogramme nach CLP-/GHS-Verordnung Eine deutliche Kennzeichnung der Rohrleitungen nach dem Durchflussstoff ist im Interesse der Sicherheit, der sachgerechten Instandsetzung und der wirksamen Brandbekämpfung unerlässlich. Sie soll auf Gefahren hinweisen, um Unfälle und gesundheitliche Schäden zu vermeiden. Die aktuelle DIN 2403 und die TRGS 201 schreiben bei Durchflussstoffen, die nach dem Chemikaliengesetz als Gefahrstoffe eingestuft sind eine Kennzeichnung mit den GHS-Symbolen vor. Rohrleitungskennzeichen für Wasser unterliegen nicht der Kennzeichnungspflicht mit GHS Piktogrammen. Material: Folie selbstklebend3,28 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Ist eine Abschreibung Aufwand und Kosten oder nur Aufwand?
Eine Abschreibung ist sowohl ein Aufwand als auch eine Kostenposition. Sie wird als Aufwand erfasst, da sie den Werteverzehr von Vermögensgegenständen über die Nutzungsdauer hinweg abbildet. Gleichzeitig ist sie eine Kostenposition, da sie den Gewinn mindert und somit Auswirkungen auf das Ergebnis einer Periode hat. **
-
Sind Steuern Kosten oder Aufwand?
Sind Steuern Kosten oder Aufwand? Diese Frage kann unterschiedlich beantwortet werden, je nachdem, aus welcher Perspektive man sie betrachtet. Steuern können als Kosten angesehen werden, da sie einen finanziellen Aufwand für Bürger und Unternehmen darstellen. Andererseits können Steuern auch als Aufwand betrachtet werden, da sie notwendig sind, um staatliche Leistungen und Infrastruktur zu finanzieren. In der betriebswirtschaftlichen Sichtweise werden Steuern oft als Kosten betrachtet, da sie die Gewinne eines Unternehmens mindern. Letztendlich hängt die Einordnung von Steuern als Kosten oder Aufwand davon ab, welchen Aspekt man betonen möchte. **
-
Wann ist Aufwand gleich kosten?
Aufwand ist dann gleich Kosten, wenn alle Aufwendungen, die für die Herstellung eines Produkts oder die Erbringung einer Dienstleistung angefallen sind, auch tatsächlich als Kosten verbucht werden. Dies bedeutet, dass alle Aufwendungen, die direkt oder indirekt mit der Produktion oder Erbringung in Verbindung stehen, in die Kostenrechnung einfließen. Dazu gehören beispielsweise Materialkosten, Personalkosten, Mietkosten und Abschreibungen. Erst wenn alle diese Aufwendungen als Kosten erfasst wurden, kann man sagen, dass der Aufwand gleich den Kosten ist. Es ist also wichtig, alle relevanten Kostenfaktoren zu berücksichtigen, um eine korrekte Kostenkalkulation durchführen zu können. **
-
Sind Abschreibungen Kosten oder Aufwand?
Sind Abschreibungen Kosten oder Aufwand? Abschreibungen sind Buchungsvorgänge, bei denen der Wert eines Vermögensgegenstandes über seine Nutzungsdauer verteilt wird. Sie stellen somit keinen direkten Geldabfluss dar, sondern dienen der periodengerechten Erfassung des Wertverlusts eines Vermögensgegenstandes. In der Kostenrechnung werden Abschreibungen als Kosten betrachtet, da sie zur Ermittlung des periodengerechten Verbrauchs von Ressourcen dienen. Im externen Rechnungswesen hingegen gelten Abschreibungen als Aufwand, da sie den Gewinn mindern und somit das Unternehmensergebnis beeinflussen. Letztendlich können Abschreibungen sowohl als Kosten als auch als Aufwand betrachtet werden, je nachdem aus welcher Perspektive man sie betrachtet. **


Was ist Aufwand und Kosten?
Was ist Aufwand und Kosten? Aufwand bezieht sich auf die Menge an Ressourcen, die für die Durchführung einer bestimmten Aktivität benötigt werden, wie zum Beispiel Zeit, Geld oder Arbeitskräfte. Kosten hingegen sind die monetären Ausgaben, die für die Beschaffung dieser Ressourcen anfallen. Beide Begriffe sind eng miteinander verbunden, da der Aufwand zur Erbringung einer Leistung oder Herstellung eines Produkts direkt zu Kosten führt. Es ist wichtig, den Aufwand und die damit verbundenen Kosten genau zu planen und zu überwachen, um effizient zu arbeiten und wirtschaftlich zu handeln. Letztendlich sind Aufwand und Kosten wesentliche Faktoren für den Erfolg eines Unternehmens oder Projekts. **
Sind Spenden Aufwand oder Kosten?
Spenden können sowohl als Aufwand als auch als Kosten betrachtet werden, je nachdem, wie sie in der Buchhaltung erfasst werden. Wenn Spenden als freiwillige finanzielle Unterstützung für gemeinnützige Organisationen oder wohltätige Zwecke angesehen werden, könnten sie als Aufwand betrachtet werden. Auf der anderen Seite könnten Spenden auch als Kosten angesehen werden, wenn sie als Teil der betrieblichen Ausgaben eines Unternehmens oder einer Organisation betrachtet werden. Letztendlich hängt es davon ab, wie die Spenden in der Buchhaltung behandelt werden und welchen Zweck sie erfüllen. Was denkst du darüber? **
Top-Angebote
Produkte zum Begriff Mischwasser:
-
Hansgrohe Grundset für Mischwasser Bidette EU 29239180 für Mischwasser Bidette EUhansgrohe Grundset für Mischwasser Bidette EU 29239180WandmontageMinimale Einbautiefe: 45 mm Maximale Einbautiefe: 60 mm Warm- und Kaltwasseranschluss notwendig59,00 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Wascharmartur PRESTO NEO MischwasserMischwasser sicher im Griff – PRESTO NEO Wascharmatur Die Wascharmatur PRESTO NEO von PRESTO ist eine robuste Selbstschluss-Armatur für Waschtische im öffentlichen Sanitärbereich. In der Mischwasser-Ausführung ermöglicht sie eine kontrollierte Nutzung von Warm- und Kaltwasser und verbindet hohe Betriebssicherheit mit langlebiger Technik. Die Auslösung erfolgt über einen stabilen Betätigungsknopf. Das Wasser fließt erst nach dem Loslassen des Knopfes und schließt automatisch nach der voreingestellten Laufzeit. Das integrierte Antiblockiersystem S® verhindert ein Blockieren der Armatur und schützt zuverlässig vor Dauerlauf. Ein integriertes Selbstreinigungssystem mit Edelstahlnadel in Kombination mit einem synthetischen Rubin sorgt für eine konstante Laufzeit. Die inneren Komponenten aus Hostaform® sind besonders widerstandsfähig gegenüber Kalkablagerungen und Korrosion. Alle funktionsrelevanten Bauteile sind für den Benutzer unzugänglich ausgeführt und erhöhen so die Vandalismus- und Betriebssicherheit. Allgemein Selbstschluss-Armatur für Waschtisch Ausführung für Mischwasser Betätigung über Druckknopf Antiblockiersystem S® Wasserfluss erst nach Loslassen des Knopfes Rückstoßsicher Für öffentliche Sanitärräume geeignet Einfache Installation Abmessungen Kompakte Bauform für Standmontage am Waschtisch Wassertechnik Durchflussmenge ca. 3 l/min Betriebsdruck 0,5 bis 8 bar Selbstreinigungssystem mit Edelstahlnadel und synthetischem Rubin Gleichmäßige, konstante Laufzeit Beständig gegen Kalkablagerungen und Korrosion Material Armaturengehäuse aus Messing, verchromt Innere Komponenten aus Hostaform® Anschluss und Montage Flexible PEX-Anschlussschläuche Anschluss Eckventil G 3/8 Warm- und Kaltwasseranschluss Betriebsbegrenzung 75 °C für maximal 30 Minuten209,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Schell Grundkörper 018670099 Selbstschluss, für MischwasserSchell Grundkörper 018670099für Unterputz-Dusch-Armaturen LINUS / LINUS Basic D-SC-Mmanuelle Auslösung mit automatischem Schließvorgangmit abgedichteten Gehäusedurchführungen und innenliegender Vorabsperrungmit MasterboxRohbaugehäuseUnterputz-Dusch-Armatur mit 2 VorabsperrungenSelbstschlusskartusche SC II mit Heißwasserbegrenzung2 Vorfilter2 Rückflussverhinderer RV (EN 1717: EB)SpülstutzenPutzdeckelLaufzeit 5 - 30 s einstellbarDurchfluss bei 3 bar 10 l/minFließdruck 10 - 50 barmax. Ruhedruck 8 barmax. Betriebstemperatur 70 °C (80 °C für thermische Desinfektion)Werkstoff Gehäuse KunststoffWasserstreckeentzinkungsbeständiges Messing konform TrinkwVAbmessungen B 138 mm x H 149 mm x T 120 mmEinbautiefe 80 - 104 mmAnschluss 2x G 1/2 IGAbgang G 1/2 IGZertifikate P-IX 19960/IBDVGWACSBelgaquaGeräuschklasse IDurchflussklasse B185,08 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Behrendt, Christian: Starker Rücken ohne AnstrengungStarker Rücken ohne Anstrengung , Schmerzfrei durch Überwindung der Sitzkrankheit , Lichtmaschinen > Autoelektrik , Erscheinungsjahr: 20221003, Produktform: Leinen, Autoren: Behrendt, Christian, Seitenzahl/Blattzahl: 250, Keyword: Sitzen; Wirbelsäule; Bandscheibe; Sturfen; Orthopädie; Rückenschmerzen; Haltung; Bandscheibenvorfall; Bürostuhl, Fachschema: Orthopädie~Sport / Training~Training (körperlich)~Gesundheitswesen, Fachkategorie: Public Health und Präventivmedizin~Orthopädie und Brüche, Thema: Optimieren, Warengruppe: HC/Fitneß/Aerobic/Bodybuilding/Gymnastik, Fachkategorie: Fitness und Workout, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Braumüller GmbH, Verlag: Braumüller GmbH, Verlag: Braumüller Verlag, Länge: 213, Breite: 152, Höhe: 22, Gewicht: 722, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum gibt es kein Warmwasser und zu wenig Mischwasser?
Es gibt verschiedene mögliche Gründe dafür, warum es kein Warmwasser gibt und zu wenig Mischwasser vorhanden ist. Es könnte sein, dass es ein Problem mit der Heizungsanlage gibt, wie zum Beispiel eine Störung oder einen Defekt. Es könnte auch sein, dass die Warmwasserbereitung nicht ausreichend dimensioniert ist, um den Bedarf zu decken. Es ist ratsam, einen Fachmann zu Rate zu ziehen, um die genaue Ursache des Problems zu ermitteln und eine Lösung zu finden. **
-
Suche nach einer Formel für Mischwasser, das warm und kalt ist.
Eine gängige Formel zur Berechnung der Temperatur von Mischwasser ist die Mischungstemperaturformel. Diese lautet: Mischtemperatur = (Volumen von warmem Wasser * Temperatur von warmem Wasser + Volumen von kaltem Wasser * Temperatur von kaltem Wasser) / (Volumen von warmem Wasser + Volumen von kaltem Wasser). Diese Formel berücksichtigt das Volumen und die Temperatur des warmen und kalten Wassers, um die resultierende Mischtemperatur zu berechnen. **
-
Ist eine Abschreibung Aufwand und Kosten oder nur Aufwand?
Eine Abschreibung ist sowohl ein Aufwand als auch eine Kostenposition. Sie wird als Aufwand erfasst, da sie den Werteverzehr von Vermögensgegenständen über die Nutzungsdauer hinweg abbildet. Gleichzeitig ist sie eine Kostenposition, da sie den Gewinn mindert und somit Auswirkungen auf das Ergebnis einer Periode hat. **
-
Sind Steuern Kosten oder Aufwand?
Sind Steuern Kosten oder Aufwand? Diese Frage kann unterschiedlich beantwortet werden, je nachdem, aus welcher Perspektive man sie betrachtet. Steuern können als Kosten angesehen werden, da sie einen finanziellen Aufwand für Bürger und Unternehmen darstellen. Andererseits können Steuern auch als Aufwand betrachtet werden, da sie notwendig sind, um staatliche Leistungen und Infrastruktur zu finanzieren. In der betriebswirtschaftlichen Sichtweise werden Steuern oft als Kosten betrachtet, da sie die Gewinne eines Unternehmens mindern. Letztendlich hängt die Einordnung von Steuern als Kosten oder Aufwand davon ab, welchen Aspekt man betonen möchte. **
Ähnliche Suchbegriffe für Mischwasser
-
Rohrleitungskennzeichen Mischwasser - 100x15 mm Folie selbstklebendRohrleitungskennzeichen Mischwasser - 100x15 mm Folie selbstklebend Rohrleitungskennzeichnung Mischwasser Rohrleitungskennzeichen Mischwasser 15x100mm Das grüne Einzeletikett ist rechts und links mit jeweils einer Pfeilspitze ausgestattet. Das gesamte Etikett hat einen weißen Rand und auch der Text Mischwasser ist in weißer Schrift abgebildet. Bei der Kennzeichnung von Rohrleitungen sind unterschiedliche nationale und europäische Vorgaben und Regeln zu beachten. Neben der ASR A1.3 sind die CLP/GHS-Verordnung, die DIN 2403 (Stand 06-2014) und die technischen Regeln für Gefahrstoffe (TRGS) 201 maßgeblich. Folgende Vorgaben sind dabei u.a. zu erfüllen: Gruppen- und u. U. Zusatzfarbe des Durchflussstoffes Durchflussrichtung mittels Fließrichtungspfeilen Durchflussstoff (als Text, chemische Formel oder Kurzzeichen) bei Gefahrstoffen nach Chemikaliengesetz die Gefahrenpiktogramme nach CLP-/GHS-Verordnung Eine deutliche Kennzeichnung der Rohrleitungen nach dem Durchflussstoff ist im Interesse der Sicherheit, der sachgerechten Instandsetzung und der wirksamen Brandbekämpfung unerlässlich. Sie soll auf Gefahren hinweisen, um Unfälle und gesundheitliche Schäden zu vermeiden. Die aktuelle DIN 2403 und die TRGS 201 schreiben bei Durchflussstoffen, die nach dem Chemikaliengesetz als Gefahrstoffe eingestuft sind eine Kennzeichnung mit den GHS-Symbolen vor. Rohrleitungskennzeichen für Wasser unterliegen nicht der Kennzeichnungspflicht mit GHS Piktogrammen. Material: Folie selbstklebend1,44 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Rohrleitungskennzeichen Mischwasser - 187x26 mm Folie selbstklebendRohrleitungskennzeichen Mischwasser - 187x26 mm Folie selbstklebend Rohrleitungskennzeichnung Mischwasser Rohrleitungskennzeichen Mischwasser 26x187mm Das grüne Einzeletikett ist rechts und links mit jeweils einer Pfeilspitze ausgestattet. Das gesamte Etikett hat einen weißen Rand und auch der Text Mischwasser ist in weißer Schrift abgebildet. Bei der Kennzeichnung von Rohrleitungen sind unterschiedliche nationale und europäische Vorgaben und Regeln zu beachten. Neben der ASR A1.3 sind die CLP/GHS-Verordnung, die DIN 2403 (Stand 06-2014) und die technischen Regeln für Gefahrstoffe (TRGS) 201 maßgeblich. Folgende Vorgaben sind dabei u.a. zu erfüllen: Gruppen- und u. U. Zusatzfarbe des Durchflussstoffes Durchflussrichtung mittels Fließrichtungspfeilen Durchflussstoff (als Text, chemische Formel oder Kurzzeichen) bei Gefahrstoffen nach Chemikaliengesetz die Gefahrenpiktogramme nach CLP-/GHS-Verordnung Eine deutliche Kennzeichnung der Rohrleitungen nach dem Durchflussstoff ist im Interesse der Sicherheit, der sachgerechten Instandsetzung und der wirksamen Brandbekämpfung unerlässlich. Sie soll auf Gefahren hinweisen, um Unfälle und gesundheitliche Schäden zu vermeiden. Die aktuelle DIN 2403 und die TRGS 201 schreiben bei Durchflussstoffen, die nach dem Chemikaliengesetz als Gefahrstoffe eingestuft sind eine Kennzeichnung mit den GHS-Symbolen vor. Rohrleitungskennzeichen für Wasser unterliegen nicht der Kennzeichnungspflicht mit GHS Piktogrammen. Material: Folie selbstklebend3,28 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Rohrleitungskennzeichen Mischwasser - 270x37 mm Folie selbstklebendRohrleitungskennzeichen Mischwasser - 270x37 mm Folie selbstklebend Rohrleitungskennzeichnung Mischwasser Rohrleitungskennzeichen Mischwasser 37x270mm Das grüne Einzeletikett ist rechts und links mit jeweils einer Pfeilspitze ausgestattet. Das gesamte Etikett hat einen weißen Rand und auch der Text Mischwasser ist in weißer Schrift abgebildet. Bei der Kennzeichnung von Rohrleitungen sind unterschiedliche nationale und europäische Vorgaben und Regeln zu beachten. Neben der ASR A1.3 sind die CLP/GHS-Verordnung, die DIN 2403 (Stand 06-2014) und die technischen Regeln für Gefahrstoffe (TRGS) 201 maßgeblich. Folgende Vorgaben sind dabei u.a. zu erfüllen: Gruppen- und u. U. Zusatzfarbe des Durchflussstoffes Durchflussrichtung mittels Fließrichtungspfeilen Durchflussstoff (als Text, chemische Formel oder Kurzzeichen) bei Gefahrstoffen nach Chemikaliengesetz die Gefahrenpiktogramme nach CLP-/GHS-Verordnung Eine deutliche Kennzeichnung der Rohrleitungen nach dem Durchflussstoff ist im Interesse der Sicherheit, der sachgerechten Instandsetzung und der wirksamen Brandbekämpfung unerlässlich. Sie soll auf Gefahren hinweisen, um Unfälle und gesundheitliche Schäden zu vermeiden. Die aktuelle DIN 2403 und die TRGS 201 schreiben bei Durchflussstoffen, die nach dem Chemikaliengesetz als Gefahrstoffe eingestuft sind eine Kennzeichnung mit den GHS-Symbolen vor. Rohrleitungskennzeichen für Wasser unterliegen nicht der Kennzeichnungspflicht mit GHS Piktogrammen. Material: Folie selbstklebend3,83 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
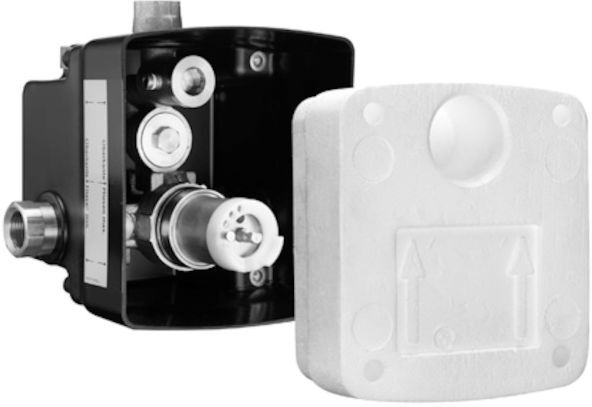
Schell Grundkörper 019460099 Elektronik, für MischwasserSchell Grundkörper 019460099Wandeinbauarmatur zur Kombination mit Wandauslauf-FertigbausetsArmatur vormontiert in Kunststoff-Wandeinbaubox mit abgedichteten Gehäusedurchführungenbestehend aus elektronisches Magnetventil 6 VMischkartuscheAuslaufadapterVorabsperrungVorfilterRückflussverhinderer (RVDIN EN 1717: EB)DurchspülstutzenBefestigungsmaterial sowie PutzdeckelDurchfluss286,36 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Wann ist Aufwand gleich kosten?
Aufwand ist dann gleich Kosten, wenn alle Aufwendungen, die für die Herstellung eines Produkts oder die Erbringung einer Dienstleistung angefallen sind, auch tatsächlich als Kosten verbucht werden. Dies bedeutet, dass alle Aufwendungen, die direkt oder indirekt mit der Produktion oder Erbringung in Verbindung stehen, in die Kostenrechnung einfließen. Dazu gehören beispielsweise Materialkosten, Personalkosten, Mietkosten und Abschreibungen. Erst wenn alle diese Aufwendungen als Kosten erfasst wurden, kann man sagen, dass der Aufwand gleich den Kosten ist. Es ist also wichtig, alle relevanten Kostenfaktoren zu berücksichtigen, um eine korrekte Kostenkalkulation durchführen zu können. **
-
Sind Abschreibungen Kosten oder Aufwand?
Sind Abschreibungen Kosten oder Aufwand? Abschreibungen sind Buchungsvorgänge, bei denen der Wert eines Vermögensgegenstandes über seine Nutzungsdauer verteilt wird. Sie stellen somit keinen direkten Geldabfluss dar, sondern dienen der periodengerechten Erfassung des Wertverlusts eines Vermögensgegenstandes. In der Kostenrechnung werden Abschreibungen als Kosten betrachtet, da sie zur Ermittlung des periodengerechten Verbrauchs von Ressourcen dienen. Im externen Rechnungswesen hingegen gelten Abschreibungen als Aufwand, da sie den Gewinn mindern und somit das Unternehmensergebnis beeinflussen. Letztendlich können Abschreibungen sowohl als Kosten als auch als Aufwand betrachtet werden, je nachdem aus welcher Perspektive man sie betrachtet. **
-
Was ist Aufwand und Kosten?
Was ist Aufwand und Kosten? Aufwand bezieht sich auf die Menge an Ressourcen, die für die Durchführung einer bestimmten Aktivität benötigt werden, wie zum Beispiel Zeit, Geld oder Arbeitskräfte. Kosten hingegen sind die monetären Ausgaben, die für die Beschaffung dieser Ressourcen anfallen. Beide Begriffe sind eng miteinander verbunden, da der Aufwand zur Erbringung einer Leistung oder Herstellung eines Produkts direkt zu Kosten führt. Es ist wichtig, den Aufwand und die damit verbundenen Kosten genau zu planen und zu überwachen, um effizient zu arbeiten und wirtschaftlich zu handeln. Letztendlich sind Aufwand und Kosten wesentliche Faktoren für den Erfolg eines Unternehmens oder Projekts. **
-
Sind Spenden Aufwand oder Kosten?
Spenden können sowohl als Aufwand als auch als Kosten betrachtet werden, je nachdem, wie sie in der Buchhaltung erfasst werden. Wenn Spenden als freiwillige finanzielle Unterstützung für gemeinnützige Organisationen oder wohltätige Zwecke angesehen werden, könnten sie als Aufwand betrachtet werden. Auf der anderen Seite könnten Spenden auch als Kosten angesehen werden, wenn sie als Teil der betrieblichen Ausgaben eines Unternehmens oder einer Organisation betrachtet werden. Letztendlich hängt es davon ab, wie die Spenden in der Buchhaltung behandelt werden und welchen Zweck sie erfüllen. Was denkst du darüber? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.